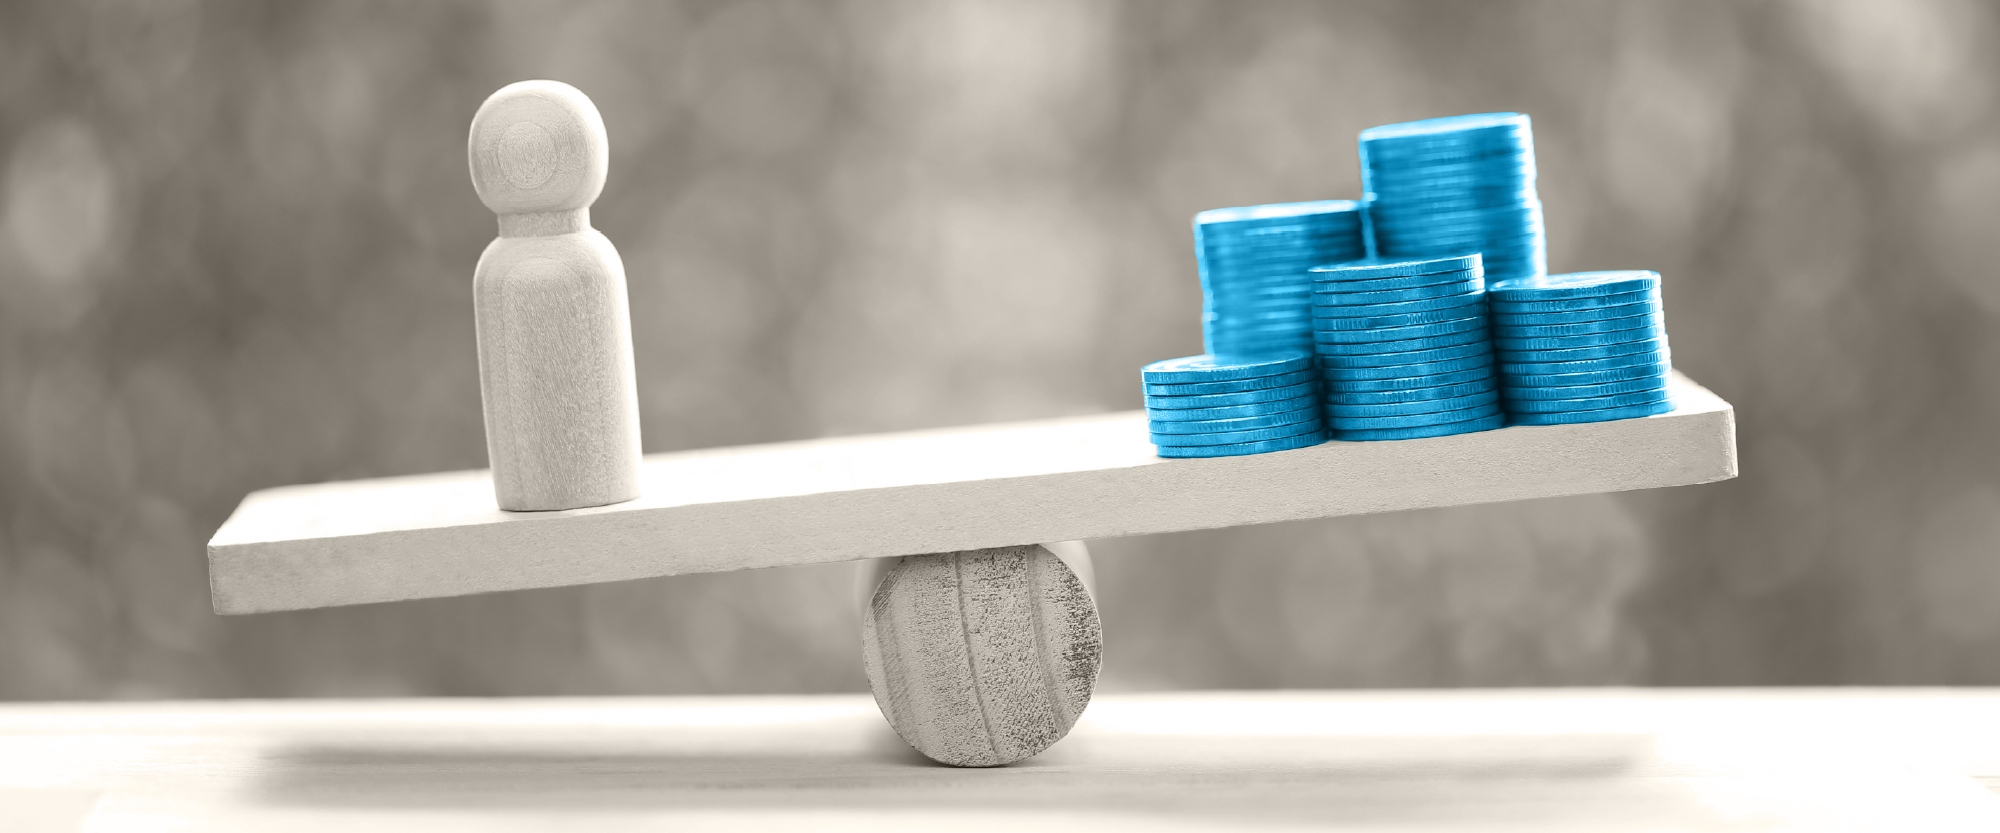
When choosing between paying off debt and putting more toward your future, consider your total debt, the interest rates on those loans, and your overall retirement plan options. Here’s how to evaluate those two options and decide if you’ll put money toward one or the other, or a combination of the two.
Primero, aproveche el dinero gratis
¿Su empleador ofrece hacer una contribución equivalente a la suya (por lo general, el 5 % o el 6 % de su salario total) para su plan de jubilación? Si es así, asegúrese de cumplir con los requisitos para aprovechar esa contribución, de lo contrario, está dejando pasar dinero gratis.
Compare las tasas de interés de las deudas con los rendimientos de las inversiones
Según la Comisión de Valores y Bolsa de EE. UU. (SEC), ninguna estrategia de inversión es tan rentable como eliminar las deudas con intereses elevados. Además, la Oficina para la Protección Financiera del Consumidor (CFPB) recomienda saldar las deudas con intereses elevados para liberar su presupuesto, lo que le permitirá destinar más recursos a la jubilación. El denominador común es la “deuda con intereses elevados”.
El monto de la deuda y la tasa de interés que está pagando tienen un gran impacto en la decisión entre saldar esa deuda o destinar el dinero a la jubilación. A continuación, le explicamos cómo decidir:
| ¿Cuál es la tasa de interés de la deuda (APR)? | La mejor opción | Por qué funciona |
| 8 % o más (cualquier saldo) | Pague la deuda en el menor plazo posible. | Pagar las deudas con intereses altos ayuda a aliviar la presión sobre su presupuesto, lo que le permitirá, con el tiempo, destinar más recursos a su jubilación. |
| 5 %-8 % (cualquier saldo) | Pague simultáneamente la deuda Y destine un pequeño monto a su jubilación. | Esta estrategia le permitirá destinar algo de dinero a su futuro mientras paga la deuda. Una vez que la deuda esté pagada, destine esos pagos a su jubilación para aprovechar la posibilidad de un mayor crecimiento. |
| Menos del 5 % (menos de $10,000) | Maximice los ahorros para su jubilación. | Dependiendo de cuánto deba, existe la posibilidad de que pueda ganar más en una cuenta de jubilación de lo que le cuesta mantener la deuda. |
¿Tienes deuda por préstamos estudiantiles?
El IRS permite que los empleadores realicen aportes equivalentes a una cuenta de jubilación mientras usted paga sus préstamos estudiantiles. Pregunte a su empleador sobre la Ley SECURE 2.0, incluidos los requisitos y las opciones.
Aumente su bienestar financiero
Próximamente, publicaremos más blogs sobre Temas de bienestar financiero que van desde el autocuidado financiero hasta la protección de su salud financiera. Asimismo, dos veces al mes, profundizaremos un poco más en la relación entre la salud financiera y el bienestar general a través de un análisis de los comportamientos y las creencias que impulsan las relaciones monetarias. Con consejos sencillos y conocimientos probados, esperamos fortalecer su bienestar financiero y ayudarle a vivir una vida más sana y feliz.
Continue to LinkedIn?
You are about to leave the Bienestar Federal Credit Union web site. Bienestar Federal Credit Union provides links to other web sites for your convenience and informational purposes. Linked sites are not under the control of Bienestar Federal Credit Union and Bienestar Federal Credit Union is not responsible for the content of any linked site.